
Bagaimana perusahaan memahami perbedaan annual report dan laporan keuangan? Dalam proses pelaporan tahunan, perusahaan sering berhadapan dengan beberapa istilah yang terdengar serupa, seperti Annual Report, laporan keuangan tahunan, dan laporan tahunan untuk Rapat Umum Pemegang Saham (RUPS). Ketiganya berkaitan dengan pelaporan kinerja perusahaan, tetapi memiliki cakupan dan fungsi yang tidak sepenuhnya sama. Perbedaan ini penting dipahami oleh direksi, tim keuangan, sekretaris perusahaan, hingga tim yang bertanggung jawab menyiapkan dokumen korporat. Tanpa pemahaman yang tepat, perusahaan berisiko menganggap laporan keuangan saja sudah cukup untuk memenuhi seluruh kebutuhan pelaporan tahunan, padahal informasi yang dibutuhkan dapat mencakup lebih dari sekadar kondisi finansial. Bagi PT tertutup, penyusunan laporan tahunan juga perlu memperhatikan ketentuan hukum yang berlaku, termasuk Undang-Undang Perseroan Terbatas dan Peraturan Menteri Hukum Nomor 49 Tahun 2025. Dokumen yang disiapkan harus sesuai dengan tujuan penggunaannya, baik untuk kebutuhan internal, pembahasan dalam RUPS, maupun proses administrasi yang diwajibkan oleh peraturan.
Kenali Perbedaan Annual Report dan Laporan Keuangan
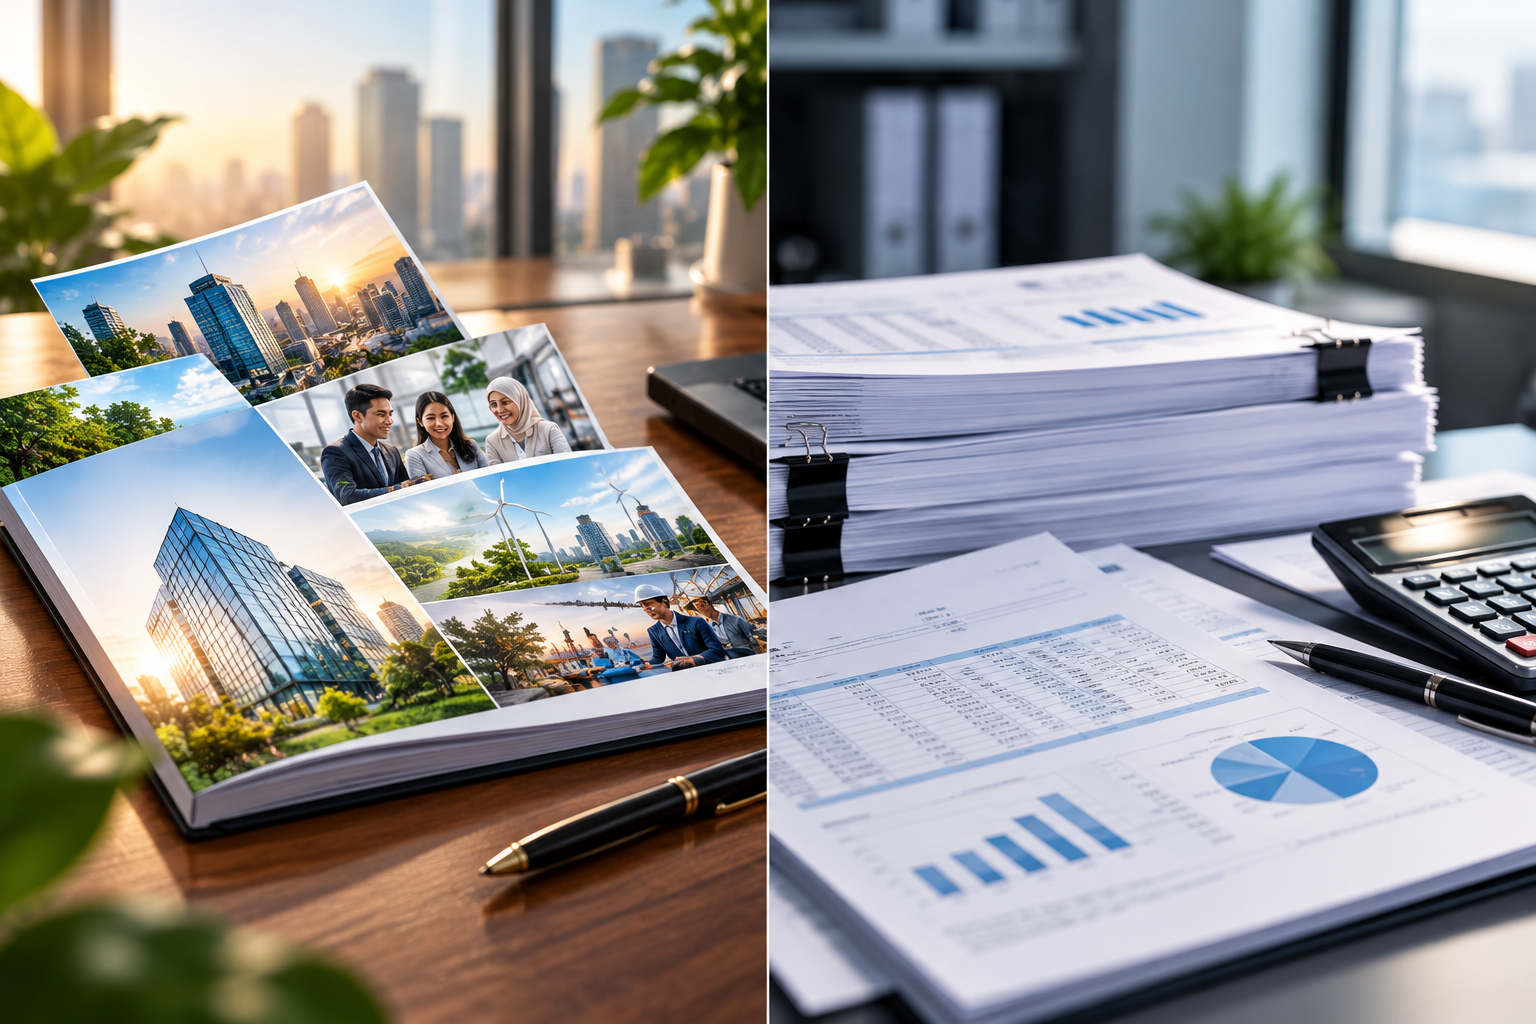
Lalu, apa sebenarnya perbedaan Annual Report dan laporan keuangan? Apakah keduanya harus dibuat secara terpisah? Berikut penjelasan yang dapat menjadi acuan awal bagi perusahaan.
- Apa Itu Annual Report?
Annual Report atau laporan tahunan merupakan dokumen yang merangkum perjalanan, kinerja, dan kondisi perusahaan selama satu tahun buku. Dalam praktik bisnis, dokumen ini dapat menyajikan informasi keuangan sekaligus informasi nonkeuangan agar pembaca memperoleh gambaran yang lebih menyeluruh mengenai perusahaan. Annual Report tidak hanya menjawab pertanyaan tentang berapa pendapatan atau laba yang diperoleh perusahaan. Dokumen ini juga dapat menjelaskan aktivitas bisnis, perkembangan operasional, kebijakan perusahaan, pelaksanaan tanggung jawab sosial dan lingkungan, hingga peran organ perseroan dalam menjalankan dan mengawasi perusahaan. Untuk PT tertutup, penyusunan laporan tahunan perlu mempertimbangkan ketentuan yang berlaku bagi perseroan. Pasal 66 Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengatur kewajiban direksi untuk menyampaikan laporan tahunan kepada RUPS setelah ditelaah oleh dewan komisaris. Laporan tersebut mencakup laporan keuangan dan sejumlah informasi lain yang diwajibkan. Dengan demikian, Annual Report dalam konteks penyusunan dokumen korporat bukan sekadar materi publikasi atau desain laporan yang menarik. Isinya harus disusun berdasarkan informasi perusahaan yang akurat dan memenuhi kebutuhan pelaporan yang relevan. Bagi perusahaan yang menggunakan jasa penyusunan atau desain Annual Report, penting untuk memastikan bahwa proses pengerjaan tidak berhenti pada tampilan visual. Pengolahan informasi, konsistensi data, alur narasi, serta kesesuaian isi dengan kebutuhan perusahaan juga perlu diperhatikan.
- Apa Itu Laporan Keuangan Tahunan?
Laporan keuangan tahunan adalah laporan yang menyajikan kondisi keuangan dan kinerja keuangan perusahaan selama periode tertentu, biasanya satu tahun buku. Dokumen ini menjadi dasar untuk menilai bagaimana perusahaan mengelola aset, kewajiban, modal, pendapatan, biaya, serta arus kasnya. Secara umum, laporan keuangan terdiri atas beberapa bagian utama, antara lain:
- Laporan posisi keuangan, yang menunjukkan aset, liabilitas, dan ekuitas perusahaan pada tanggal tertentu.
- Laporan laba rugi dan penghasilan komprehensif lain, yang menggambarkan pendapatan, beban, serta hasil usaha selama periode pelaporan.
- Laporan perubahan ekuitas, yang menjelaskan perubahan modal atau ekuitas perusahaan.
- Laporan arus kas, yang memperlihatkan arus kas dari aktivitas operasi, investasi, dan pendanaan.
- Catatan atas laporan keuangan, yang memberikan penjelasan tambahan mengenai angka, kebijakan akuntansi, dan informasi relevan lainnya.
Komponen laporan keuangan yang berlaku bagi perusahaan perlu disesuaikan dengan standar akuntansi dan ketentuan yang relevan. Kebutuhan audit juga bergantung pada ketentuan hukum, kondisi perusahaan, serta persyaratan lain yang berlaku. Karena itu, tidak tepat jika semua PT tertutup langsung diasumsikan memiliki kewajiban audit yang sama. Fokus utama laporan keuangan adalah memberikan informasi yang dapat digunakan untuk memahami kondisi dan hasil keuangan perusahaan. Dokumen ini sangat penting bagi direksi, pemegang saham, tim keuangan, serta pihak lain yang memiliki kepentingan terhadap informasi finansial perusahaan. Namun, laporan keuangan tidak selalu memberikan gambaran lengkap mengenai aktivitas operasional, tanggung jawab sosial dan lingkungan, maupun pelaksanaan pengawasan oleh dewan komisaris. Informasi tersebut dapat memerlukan penjelasan tambahan dalam laporan tahunan.
- Perbedaan Annual Report dan Laporan Keuangan
Perbedaan utama keduanya terletak pada cakupan informasi dan tujuan penyajiannya. Laporan keuangan berfokus pada kondisi finansial, sedangkan Annual Report dapat menyatukan informasi finansial dengan informasi nonkeuangan untuk memberikan gambaran yang lebih lengkap tentang perusahaan.
| Aspek | Annual Report | Laporan Keuangan |
| Fokus utama | Gambaran menyeluruh tentang perusahaan selama satu tahun buku | Kondisi dan kinerja keuangan perusahaan |
| Cakupan informasi | Keuangan dan nonkeuangan sesuai kebutuhan serta ketentuan yang berlaku | Aset, liabilitas, ekuitas, pendapatan, beban, arus kas, dan catatan terkait |
| Informasi operasional | Dapat menjelaskan aktivitas dan perkembangan usaha | Tidak menjadi fokus utama |
| Informasi tata kelola | Dapat memuat informasi tentang direksi, dewan komisaris, dan pelaksanaan pengawasan | Disajikan hanya jika relevan dengan pengungkapan dalam laporan keuangan |
| Bentuk penyajian | Dapat menggabungkan narasi, tabel, grafik, dan visualisasi data | Mengikuti format serta standar pelaporan keuangan yang relevan |
| Fungsi dalam pelaporan tahunan | Menyajikan informasi perusahaan secara lebih menyeluruh | Menjadi bagian penting dalam pelaporan kinerja keuangan |
Tabel tersebut menunjukkan bahwa Annual Report dan laporan keuangan bukan dua dokumen yang saling menggantikan. Dalam konteks laporan tahunan perseroan, laporan keuangan merupakan salah satu komponen penting yang mendukung informasi di dalam laporan tahunan.
Meski demikian, istilah Annual Report dalam praktik bisnis dapat digunakan dengan cara yang berbeda-beda. Ada perusahaan yang menyebut dokumen lengkapnya sebagai Annual Report, sementara ada pula yang menggunakan istilah tersebut untuk menyebut publikasi korporat yang lebih berorientasi pada komunikasi bisnis. Karena itu, perusahaan perlu membedakan antara nama atau format dokumen yang digunakan dalam praktik dan persyaratan laporan tahunan menurut peraturan. Penamaan dokumen saja tidak otomatis menjamin bahwa seluruh kewajiban pelaporan telah terpenuhi.
- Bagaimana Hubungan Annual Report dengan Laporan Tahunan untuk RUPS?
RUPS merupakan forum bagi pemegang saham untuk mengambil keputusan sesuai kewenangan yang ditentukan dalam undang-undang dan anggaran dasar perseroan. Dalam pelaporan tahunan, direksi menyampaikan laporan tahunan yang telah ditelaah oleh dewan komisaris untuk mendapatkan persetujuan RUPS sesuai ketentuan yang berlaku. Di sinilah hubungan antara Annual Report dan laporan keuangan menjadi penting. Laporan keuangan menyediakan informasi finansial, sedangkan laporan tahunan menyajikan cakupan informasi yang lebih luas sebagaimana dipersyaratkan oleh ketentuan terkait. Pasal 66 Undang-Undang Nomor 40 Tahun 2007 mengatur penyampaian laporan tahunan kepada RUPS setelah penelaahan oleh dewan komisaris. Sementara itu, Pasal 16 Peraturan Menteri Hukum Nomor 49 Tahun 2025 mengatur penyampaian laporan tahunan kepada RUPS paling lambat enam bulan setelah tahun buku perseroan berakhir, serta ketentuan mengenai penyampaian persetujuan RUPS melalui notaris kepada Menteri melalui Sistem Administrasi Badan Hukum (SABH). Untuk memahami kewajiban tersebut, perusahaan perlu memisahkan tiga hal berikut:
- Penyusunan dokumen: perusahaan menghimpun dan memeriksa informasi yang diperlukan untuk laporan tahunan, termasuk laporan keuangan.
- Persetujuan dalam RUPS: laporan tahunan disampaikan untuk dibahas dan diproses sesuai ketentuan yang berlaku.
- Administrasi setelah RUPS: perusahaan menindaklanjuti kewajiban administratif yang berlaku, termasuk penyampaian melalui notaris dan SABH jika dipersyaratkan.
Ketiga proses tersebut saling berkaitan, tetapi tidak identik. Dokumen yang sudah selesai dirancang belum tentu berarti proses persetujuan RUPS telah dilaksanakan. Demikian pula, penyusunan Annual Report oleh penyedia jasa desain tidak dengan sendirinya menggantikan tanggung jawab direksi, komisaris, pemegang saham, atau notaris dalam proses yang menjadi kewenangan masing-masing.
- Apakah PT Tertutup Harus Membuat Annual Report dan Laporan Keuangan Secara Terpisah?
Jawabannya bergantung pada bentuk dokumen yang dibutuhkan perusahaan dan ketentuan yang berlaku. Secara substansi, laporan keuangan merupakan bagian dari laporan tahunan yang diatur dalam Undang-Undang Perseroan Terbatas. Karena itu, perusahaan tidak seharusnya langsung menganggap keduanya selalu merupakan dua dokumen yang sepenuhnya terpisah. Dalam praktiknya, perusahaan dapat menyajikan laporan keuangan sebagai bagian dari satu dokumen laporan tahunan. Informasi finansial tersebut kemudian dilengkapi dengan informasi lain yang diperlukan, sehingga pembaca dapat memahami kinerja perusahaan secara lebih menyeluruh. Namun, kebutuhan penyajian bisa berbeda berdasarkan tujuan penggunaan dokumen, kebijakan internal, permintaan pemegang saham, persyaratan pihak terkait, serta aturan khusus yang mungkin berlaku pada perusahaan tertentu. Sebelum menentukan format, perusahaan sebaiknya menjawab beberapa pertanyaan berikut:
- Apakah dokumen disiapkan untuk memenuhi kewajiban laporan tahunan perseroan?
- Apakah laporan keuangan sudah tersedia dan telah melalui proses pemeriksaan yang diperlukan?
- Informasi nonkeuangan apa saja yang harus dimasukkan?
- Apakah laporan akan digunakan dalam RUPS, sebagai dokumentasi internal, atau untuk kebutuhan komunikasi dengan pihak lain?
- Siapa yang bertanggung jawab memeriksa substansi dan memastikan proses hukumnya sesuai ketentuan?
Jawaban atas pertanyaan tersebut membantu perusahaan menentukan ruang lingkup dokumen sejak awal. Jika Annual Report akan disusun sebagai satu laporan terpadu, tim juga perlu menyepakati format data, penanggung jawab setiap bagian, serta proses pemeriksaan sebelum dokumen difinalisasi. Untuk memastikan pemenuhan kewajiban hukum secara tepat, perusahaan tetap perlu mengonfirmasi persyaratan yang relevan kepada penasihat hukum atau notaris.
- Mengapa Penyajian Annual Report Tetap Perlu Diperhatikan?
Setelah laporan keuangan dan informasi pendukung tersedia, pekerjaan belum tentu selesai. Informasi yang benar tetap perlu disajikan dengan alur yang jelas agar mudah ditelaah oleh pihak yang berkepentingan. Annual Report yang tersusun dengan baik membantu pembaca memahami hubungan antara data keuangan, aktivitas operasional, kebijakan perusahaan, dan hasil yang dicapai selama satu tahun buku. Penyajian yang konsisten juga mempermudah perusahaan dalam mendokumentasikan perkembangan dari tahun ke tahun. Dalam proses desain, beberapa aspek yang perlu diperhatikan meliputi hierarki informasi, keterbacaan tabel, konsistensi istilah, akurasi angka, serta penggunaan grafik yang sesuai dengan data. Visualisasi sebaiknya membantu pembaca memahami informasi, bukan sekadar mempercantik halaman. Selain itu, desain perlu mengikuti karakter dan identitas perusahaan tanpa mengorbankan kejelasan isi. Dokumen yang terlihat profesional tetap harus mudah dibaca, memiliki struktur yang logis, dan menjaga konsistensi antara narasi dengan data yang disajikan. Bagi perusahaan dengan banyak divisi, proses ini juga memerlukan koordinasi. Data dari tim keuangan, operasional, sumber daya manusia, dan pihak terkait lainnya perlu dihimpun serta diperiksa sebelum masuk ke tahap finalisasi. Perubahan angka atau informasi setelah desain selesai dapat memengaruhi banyak halaman dan memperpanjang proses revisi. Oleh sebab itu, perencanaan isi, pemeriksaan data, dan desain sebaiknya dipandang sebagai rangkaian pekerjaan yang saling mendukung, bukan tahapan yang berjalan sendiri-sendiri.
Siapkan Annual Report Perusahaan dengan Proses yang Lebih Terstruktur Bersama Sooca Design
Memahami perbedaan Annual Report dan laporan keuangan membantu perusahaan menentukan dokumen yang perlu disiapkan, informasi yang harus dihimpun, serta proses yang perlu ditindaklanjuti. Laporan keuangan memberikan dasar informasi finansial, sedangkan laporan tahunan mencakup informasi yang lebih luas sesuai kebutuhan dan ketentuan yang berlaku. Bagi PT tertutup, ketepatan isi perlu berjalan beriringan dengan penyajian yang profesional. Dokumen yang terstruktur memudahkan proses penelaahan, membantu pemegang saham memahami informasi perusahaan, dan mendukung dokumentasi kinerja tahunan. Sooca Design membantu perusahaan dalam kebutuhan penyusunan dan desain Annual Report Perusahaan Tertutup, mulai dari pengolahan informasi, penataan narasi, visualisasi data, hingga penyajian laporan yang konsisten dengan identitas perusahaan. Ruang lingkup pekerjaan dapat disesuaikan dengan kesiapan data dan kebutuhan masing-masing perusahaan. Sedang menyiapkan laporan tahunan untuk RUPS? Hubungi Sooca Design untuk mendiskusikan kebutuhan Annual Report perusahaan Anda dan menentukan pendekatan pengerjaan yang sesuai.